最近,有 95 家 A 股房地产公司把 2026 年第三季度的业绩报告发出来了。要是把这些数据都看一遍的话,就会发现其中有一些让人觉得高兴,也有一些让人觉得担心。虽然还是有一些企业在亏钱,可是那几家排在前面头的公司已经把局面给稳住了。在这后面藏着的,不光只是赚钱和赔钱这种简单的变动,这里面还包含着值得大家好好去想的关于行业深度调整的逻辑。
这次公布的数据里,盈亏分开的情况特别清楚。在九十五家公司当中,有三十八家赚到钱,占百分之四十;剩下的五十七家还在亏钱,占百分之六十。保利发展、滨江集团这些老公司还是保持赚钱。虽然万科和绿地还没有改变经营样子做到赚钱,可是它们亏的钱比之前已经少了很多。这说明所有公司都碰到难办的局面,但是扛得住的公司已经看见希望了。
刘水专家认为,这个行业现在处在周期底部的后一段,还没有完全恢复过来。现在的样子是利润正在集中清理,现金流稍微变好了一点,资源也在慢慢往头部企业那边聚拢。这不光是价格上下变动的事,还是一个留下好的、去掉差的过程。只有清楚地看到这个大方向,才能明白为什么有的公司能扛住压力,而别的公司却遇到了越来越难的处境。
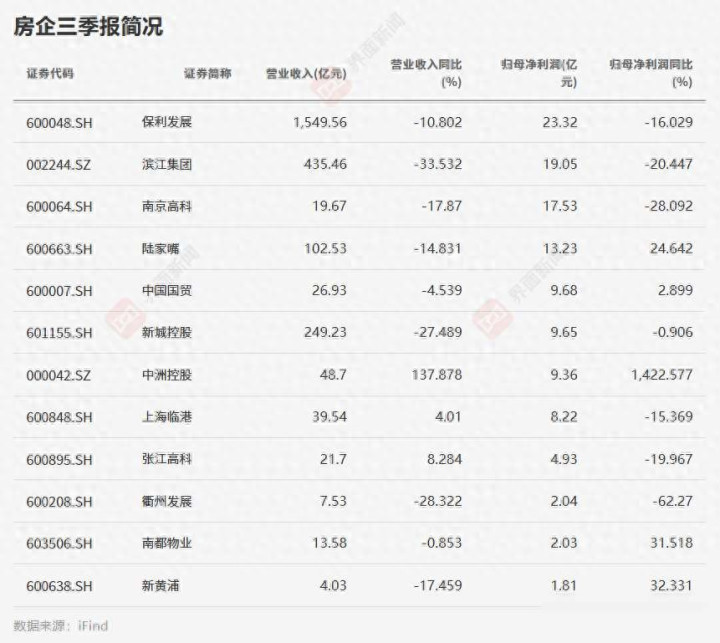
从具体数据来看,盈利压力确实存在。保利发展营收下滑超过 10%,净利润下降 16%。招商蛇口情况更差,其净利润下跌逾 70%,扣除经常性损益后出现亏损。尽管万科创下了数千亿的营收,但归属于股东的净亏损接近 240 亿元,其核心业务毛利率仅为 5.2%。这些数据表明,虽然住房销售量保持稳定,但真正落入口袋的实际利润却很少。
为什么利润出现明显减少?这里主要有四个方面的原因。首先,以前用较高价格拿到的土地,现在只能以较低的价格卖出去,这就造成了成本和销售价格之间出现倒挂的情况。其次,房子的实际售价比之前预想的要低,这让公司不得不确认资产减值方面的损失。第三,不管房子有没有卖出去,像管理费用以及利息这样的固定支出,都没有办法减少。第四,整体的成交数量仍然处在比较低的水平,这使得未来能够确认收入的基础变得比以前更小了一些。
比较有意思的是,虽然利润看着不太行,可很多公司的现金流其实变好了。招商蛇口的经营现金流多了九倍还多,滨江集团也变成了原来的四倍。但这也不一定就是好事。这通常是因为公司不想去买地,或者故意拖着不给工程款,这样一来就把花出去的钱压到了最少。这种靠“节约成本”办法弄出来的现金流,跟卖房子卖得好带来的真钱,在根本上是不一样的。
要是想判断现金流是不是真的恢复了,那就得去看销售回款还有合同负债有没有变多。要是现金留存只是因为削减了成本以及推迟了给供应商付款才出现的,那这就说明是被动的资产负债表收缩,而不是资金自己主动生出来的。比如说,虽然绿地控股的现金流变成了正数,但这主要是靠着收回应收账款和减少支出才做到的。像这样的情况能不能一直持续下去,还是要看后面的市场销售表现得怎么样。
投资方面的变化也有参考作用。在今年前十个月里,前 100 强房地产开发商拿到的土地总数减少了接近两成。在买地数量最多的前十家公司当中,有八家是中央企业或者国有企业,只有一家名叫滨江集团的民营企业列在名单上。地方的国有资金也在慢慢变多;实际上,在新政策开始执行以后,买下很多土地的公司大多都是地方的国有企业。这说明现在的土地市场主要是由带有国资背景的企业在带头做,民营开发商很难进行大范围的扩大。
这片景象后面藏着很大的风险。在核心城市郊区,缺少配套设施的地块还是面对着很大的去库存压力。另外,随着现房销售模式往前推,资金回笼的时间变长了,这对企业的周转能力提出了更多的要求。过去那种高杠杆、快周转的模式现在已经行不通了。要是企业没法适应这个变慢的节奏,就算手里拿着土地资产,也可能会因为财务上的压力而进到困难的境地里去。
等到 2027 年的时候,销售和投资的数额可能还会有一点减少,但是房价会慢慢地稳下来。市场的份额会更加多地集中在排在前面的开发商那里,尤其是那些财务情况稳当、产品有竞争力的中央企业、地方国有企业以及区域里的龙头房企。对于一般的买房人来说,在买房的时候一定要认真查看开发商的背景,因为在这个调整的时期里面,安全始终是排在第一位的考虑。
瑞和网提示:文章来自网络,不代表本站观点。