回顾刚过去的2026年第一季度,
在地产行业全面复苏的春天里,
头部阵营的排序和竞争,也呈现出前所未有的激烈。
根据相关评测机构的数据显示,
在2026年1-3月的房企排序中,
保利发展以517.5亿元的全口径销售额位居行业第一,
而紧随其后的中海地产,销售额为515.1亿元。
冠军与亚军之间,仅有2.4亿元的细微差距。
千亿头部阵营构建的稳固竞争优势,和其他房企在进一步拉开,
但作为前几位保利中海和华润的贴身竞争,却日趋激烈。
任何一丝松懈,都可能让榜首易主。
就在2026的开年以来,
面对来势汹汹的激烈竞争,
蝉联榜首的保利发展也通过换挡提速,
在城市布局、土地市场、产品战略等多个维度,
通过一系列持续摁下的发展“加速键”,进一步构建领先优势。
开启一场巩固榜首、重构护城河的“领跑之路”。
02
第一个积极调整,
是保利针对城市布局和土地储备,
从过往的“广积粮”模式,向“精积粮”进行主动聚焦和转换。
从保利2025年的经营财报中解读,
保利发展在新增的土地储备中,一二线城市的投资金额占比已高达87%,其中一线城市占比46.6%,二线城市占比40.4%。
这意味着,保利在当下近九成的投资弹药,都精准投向了最具确定性的城市和地块。
这与前些年总土储中三四线城市占比较高的结构,进行了坚决的“换仓”。
其中,“精积粮”战略的核心,
是 “聚焦深耕型城市的核心地段,着力于高品质产品的打造和开发” 。
在过去几年,保利内部对投资项目的利润率设置了明确的要求,
对项目地段稀缺性、产品溢价能力和市场去化速度进行综合考量,
并作为重要的投资纪律进行落地,要求每一笔投资都必须经得起最严苛的推敲,确保在不确定的市场中获取确定的回报。
这种聚焦,
意味着保利发展主动的进行基于高质量发展的资源集中和效率集中,
通过打造能够穿越周期、产生稳定现金流的“支点型”城市。
在新的行业发展周期中,
在这些城市通过销售规模、市场份额及领先优势的建立,成为保利发展业绩的“压舱石”和增长引擎。
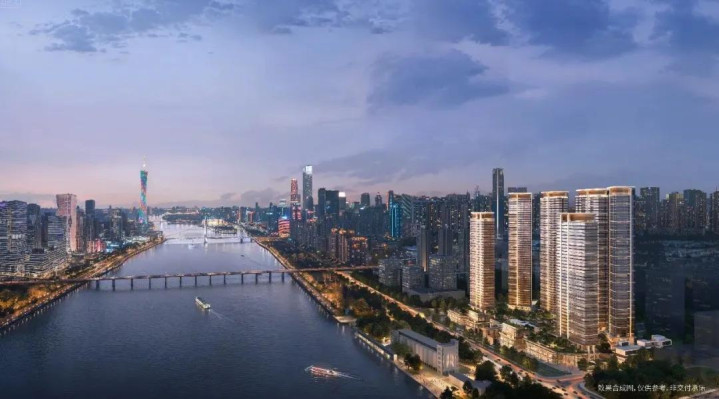
首先,是强华南支点。
在保利近年来重构领先优势的华南大湾区,成为保绝对的业绩基石与增长高地。
一方面是广州,2026年1-3月,保利发展在广州的流量销售金额高达100.1亿元,权益销售额为89.8亿元,一举夺得流量及权益金额双料冠军。
并且在这样的统治级的销售规模中,保利的高端改善战略打造的标杆项目,成为增长驱动的同时,开始发挥增量优势,
无论是天河区的豪宅保利玥玺湾单盘超过40亿的销售额,还是多个保利天字系项目的业绩贡献,
保利在在广州,不仅赢得了规模领先,更在利润最丰厚的高端改善市场建立了绝对统治力。
另一方面是实现断层领先的佛山,
保利在1-3月的27.7亿销售额,领先第二名高达20亿元,以压倒性优势位居榜首。
保利灯湖天珺、保利琅悦等改善项目的领跑,进一步实现了保利基于城市深耕构建起的强大的品牌号召力和产品认同度,
实现市场份额的绝对领先,构筑起坚实的区域性护城河。
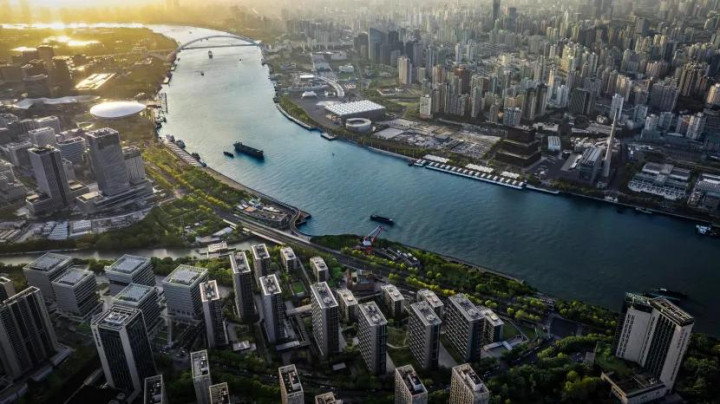
其次,是稳核心城市。
在长三角和中西部等核心城市,保利也实现了稳健的业绩贡献和战略升维。
作为保利发展“天字系”改善产品的另一大本营城市,保利在上海的销售表现稳健,
整个1-3月以83.8亿全口径销售额位列TOP3的同时,用更具含金量的71.8亿权益销售额登顶榜首。
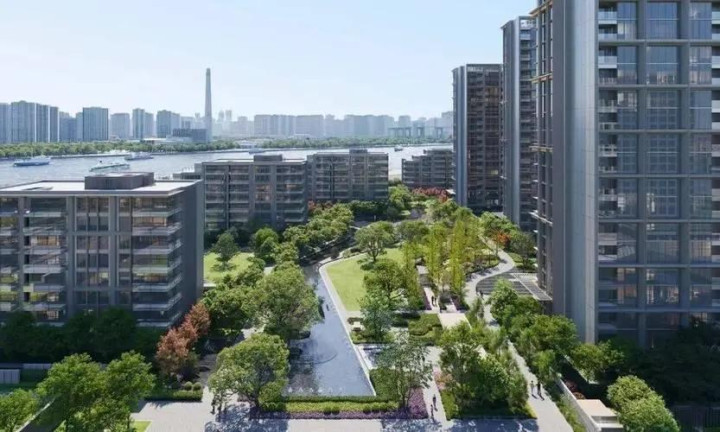
另一个保利的核心城市西安,
保利在大西安区域以19.86亿元的全口径销售额卫冕区域冠军,在14个项目的联动下,保持了头部地位。
这些通过高能级与强聚焦的一二线及区域中心城市的业绩增长和领先,
也和保利“精积粮”战略高度契合,
进一步印证了保利发展“聚焦核心城市+打造高端产品”战略的有效性,
成为驱动保利在头部阵营保持领先的核心动力源。
03
如果说城市布局的调整,
决定了保利发展的基本盘,
那么新增土储的规模和质量,
则直接决定了保利发展当下和未来的增速与增量。
2026年第一季度,
保利发展在土地市场上的表现,更堪称一场教科书式的“精准突击”,把“加速模式”展现得淋漓尽致。
根据评测机构的数据显示,
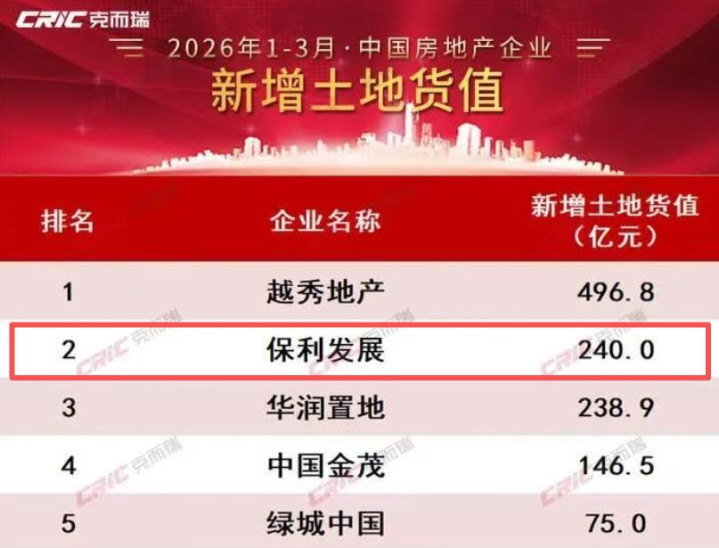
2026年1-3月,保利发展以240.0亿元的新增土地货值位居行业第二,仅次于越秀地产;
权益拿地金额也达到121亿元,同样高居第二。
但要知道,这样的土储数据背后,反馈着保利清晰且坚决的土储战略。
首先,是广州虽败犹荣的“地王之争”。
春节后落锤的广州马场地块,作为年度的单总价新晋榜首,
却来自一场保利发展和越秀展开的创纪录的长达9小时、243轮的激烈鏖战。
尽管保利最终不敌越秀,也成就了越秀236.04亿新地王背后的土储榜首地位。
但是这场角逐的背后,是保利打造超百亿现象级改善标杆玺悦湾之后的持续领先的坚定出手,
也展现出保利对于核心城市稀缺资源的志在必得,以及手中握有超过200亿元级资金的强大实力。
如果马场地块顺利收入囊中,
很难想象,彼时土储遥遥领先的保利,将在2026年将跑出怎样的领先。
这场失之交臂过后,反而为保利随后的土储积蓄了新的能量。
其次,是杭州“五天两地”的关键落子。
从广州转战杭州,保利迅速把对土储的渴望转化为战果。
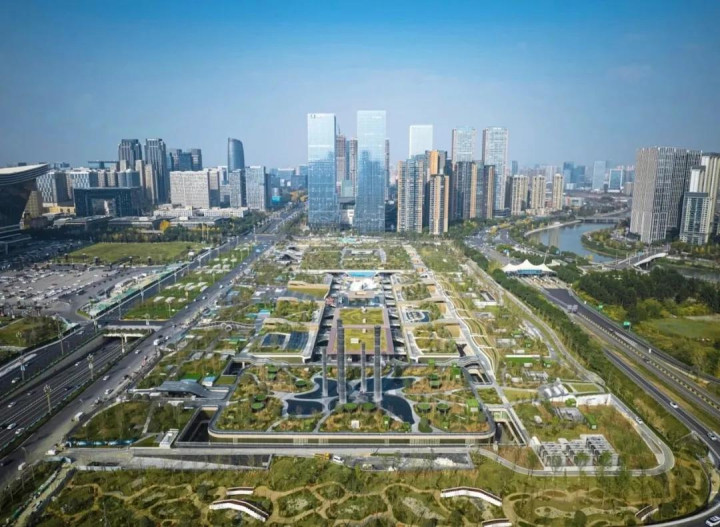
从3月6日到3月10日,保利先是用109轮竞价,最终以32.24亿元、51.08% 的高溢价率竞得上城区城东新城楼面价高达44985元/m²的改善新地块,
然后就是经过23轮竞价,以15.86亿元、16.11% 的溢价率拿下萧山区钱江世纪城低密宅地。
五天之内,斥资近48亿元连落两子,且均位于杭州核心板块,其投资节奏之快、决心之强,令市场侧目。
第三,是上海一锤定音,巩固顶级市场的话语权。
就在上周,上海长宁区中山公园板块一宗稀缺宅地出让,吸引了华润、金茂、保利三家顶级央企角逐。
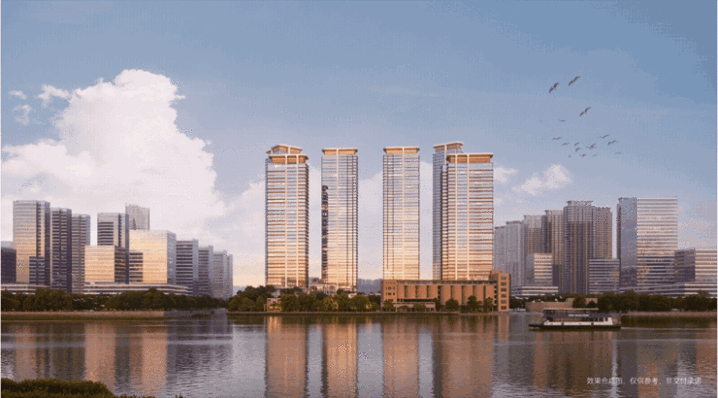
经过40轮竞价,保利发展最终以59.22亿元、溢价率6.43%成功摘得,成交楼板价高达77697元/平方米,成为一季度上海土拍的“总价之王”。
保利也通过进一步加仓上海,
巩固了在上海顶级地段的新的改善项目的储备,更展现了角逐头部阵营的决心和信心。
通过在上海。杭州等城市的聚焦和布局加速,
保利发展通过城市核心板块、配套成熟且稀缺性强的优质地块布局,
进一步锚定了打造差异化、高溢价的改善型产品的产品布局。
积极的土储加速模式,不仅体现在“拿地”的魄力上,
更体现在“叫好又叫座”的产品能力上。
土地储备是原料,而将其转化为市场认可、客户追捧的顶级作品,才是房企真正的核心竞争力。
保利发展同样用产品的升维,打造了基于“天悦和”体系的高端改善风向标。
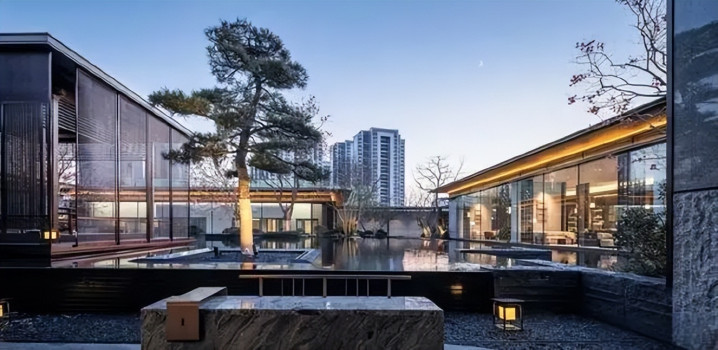
2025年,保利发展的“天悦和”体系实现了全面落地与升级,
通过上海世博天悦、广州玥玺湾等为代表的百亿级别的领跑项目,不仅贡献了巨额销售额,更极大地提升了保利在高端改善赛道的品牌高度,
并构建起作为行业榜首的领先能力和成功路径:
在行业全面的分化趋势下,
保利已经从过往众多房企依赖规模扩张的“旧模式”,
切换到了依靠顶级产品力、稀缺资源占有,以及通过体系化运营和协同,实现高价值增长的“新模式”,
并成功构筑了难以逾越的“产品力护城河”。
这些塔尖级“改善风向标”项目的打造,
标志着保利发展,已经成功在上海和广州这两个行业的“制高点”城市,
收获了丰厚的业绩,更赢得了关键性的“风向标级”的市场影响力,
为其在其他核心城市的高质量开发,
树立了价值标杆和信心保障。
04
从城市聚焦,到加速土储获取,
再到高端产品的持续领跑,保利发展的“加速模式”并非单点突破,
而是一套环环相扣、相互强化的体系化加速和升级,形成的对新行业发展趋势的战略重构。
首先,是投资、销售、产品的正向循环加速。
保利发展的“精积粮”战略,
不仅确保了新增土储的高质量,也为打造“天悦和”级别的高端产品提供了优质土壤;
而高端项目的热销,又带来了强劲的现金流和品牌溢价,反哺保利更充足的资金和更强的信心,在核心城市获取更优质的土地进行开发。
其次,是财务安全与战略进取的平衡加速。
作为央企,保利拥有行业领先的融资成本和信用评级,这为它在土地市场“逆周期”获取优质资产提供了底气。
同时,其聚焦核心城市的策略本身,就是对资产安全性和流动性的最大保障。
这使得保利的“加速”,能够建立在稳健的财务盘面之上,具备更加稳健的持续发展增速。
第三,是对“好房子”时代的躬身入局与领跑。
当前购房客户的需求正从“有没有”转向“好不好”,
打造好房子的产品力,成为头部房企的关键竞争能力。
而在行业“好房子”的发展趋势之前,
保利就已经基于对客户需求的洞察,形成了产品系“六大精标”体系的重要基石。
围绕“建筑恒久、环境舒适、材料健康、设备智慧、审美在线、邻里友好”这六大标准,
聚焦从“好房子”向“好生活”的转化作为核心策略,并持续通过客户调研反馈产品研发,
重新解构挖掘客户需求,涵盖了从建筑设计到社区服务的全过程,
也让这一客户导向的产品开发模式,始终能够精准把握市场变化,快速响应客户需求,也确保每个项目都能提供高品质的居住体验。
围绕城市聚焦、土储和体系化的产品打造,
保利从传统的开发商,
转向营造生活和定义“好房子”标准的综合服务商,
构建起体系化领先优势中,最坚固的一环。
05
2026年的开局,
保利发展用一场全方位的“加速跑”,
重构了面向头部阵营的体系化优势,也进一步明确了面向未来的发展路径。
从核心城市的战略深耕,到体系化开发能力的的引领,
从基于客户的产品规划到极致化产品主义的升级和迭代,
从原有的“规模至上”,到“质量、规模与利润的平衡升级”,
保利发展用现象级的改善作品,重新树立行业标杆,
更用“全产业链”和“全生命周期”的高质量开发,
带着提档加速的转变构建新的领先优势,
驶向由“精耕”和“品质”构建的新航程。
用更好的基于生活的好房子作品,
致敬时代,也领跑未来。
全文完!
瑞和网提示:文章来自网络,不代表本站观点。